Полугодовой вклад с фиксированной ставкой
Лицензия ЦБ № 3251
Длинный вклад фиксирует ставку на весь срок, и это выигрышно, когда доходность на рынке снижается. Риск — в обратном сценарии: если ставки вырастут, ваши деньги останутся на прежних условиях, а досрочное расторжение лишит процентов.
Разумный приём — «лесенка»: разделить сумму на части и разместить на разные сроки. Часть денег регулярно освобождается, и её можно перевложить по актуальной ставке. Выбирайте вклады, где при досрочном закрытии сохраняют хотя бы часть дохода.
Вклад на год и дольше подходит тем, кто не планирует трогать деньги и хочет заранее знать свой доход.
Сравнивайте не только ставку в рекламе, но и условия, которые определяют, сколько вы реально получите.
Повышенная ставка нередко действует только при выполнении условий: покупке других продуктов, тратах по карте или открытии онлайн. Если условие не выполнено, доход будет заметно ниже заявленного.
| Организация и продукт | Ставка | Срок | Сумма |
|---|---|---|---|
 Лучший % Сбербанк | 13,5 % | 7 мес. | от 100 000 ₽ |
 Срочный Ozon Банк | 13,61 % | 6 мес. | от 1 000 ₽ |
 Новые деньги Газпромбанк | 13,6 % | 6 мес. | от 15 000 ₽ |
 Вклад в Победу Банк ПСБ | 14,3 % | 6 мес. | от 10 000 ₽ |
 ВТБ Вклад ВТБ | 13,7 % | 18 мес. | от 30 000 ₽ |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Вклад на год и дольше хорош для денег, которые заведомо не понадобятся раньше срока. Он закрепляет ставку и даёт понятный результат, но лишает гибкости. Чтобы снизить риск, делите сумму на части и внимательно читайте условия досрочного закрытия.
Предложений по вкладам в каталоге 22, и максимальная ставка по ним указана на уровне 16% годовых. Конкретная ставка зависит от суммы, срока и типа вклада, поэтому 16% в каталоге не обещание для каждого. Вклады физлиц застрахованы АСВ до 1,4 млн рублей в одном банке, поэтому при сумме выше этой лучше распределить её между банками. Вклады и накопительные счета в каталоге идут вместе, и выбор зависит от того, нужна ли вам доступность денег в течение срока.
Налог с процентов банк не удерживает, его рассчитает налоговая служба и пришлёт уведомление. Налог начисляется только на проценты сверх необлагаемой суммы: 1 млн рублей, умноженный на максимальную ключевую ставку за год. Считать удобнее заранее, особенно если вклад открыт в нескольких банках. Из региональных в городе работает Азиатско-Тихоокеанский Банк, и вклад в нём тоже покрывается АСВ тем же лимитом. Для сравнения предложений ближайший крупный город Братск, в нём 20 отделений банков, до него 210 километров.
Перед открытием вклада сверьте, как начисляется процент и можно ли пополнять счёт, потому что в каталоге эти условия различаются. Открыть вклад можно и в региональном банке, и в федеральном, главное сравнивать ставку с учётом капитализации. Наконец, проценты по вкладу тоже учитываются в налоговом расчёте, поэтому полезно вести записи каждого года. Ставки в каталоге годовые, поэтому сравнивать их стоит на одинаковом сроке.
Усть-Илимск: 11 отделений 9 банков. Больше всего точек: Сбербанк — 3, Альфа-Банк — 1, Азиатско-Тихоокеанский Банк — 1. Самая высокая оценка посетителей — проспект Мира, 2 (Альфа-Банк): ★ 4,8 по 96 отзывам. По выходным открыты 1 из 11.


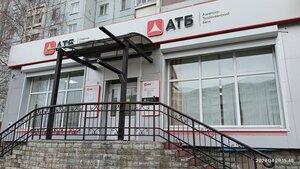
Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
В Усть-Илимске, где живёт около 87 тысяч человек, представлены восемь банков. Сильнее всех Сбербанк: три отделения, и 13 его банкоматов из 34 в городе. Остальные семь банков: Альфа-Банк, Азиатско-Тихоокеанский Банк, Почта Банк, Банк ПСБ, Россельхозбанк, Совкомбанк и ВТБ, у каждого по одному отделению. Сеть небольшая, поэтому при необходимости открыть счёт или получить кредит на месте выбор ограничен, и это стоит учитывать заранее.
Если нужного банка в городе нет, ближайшие варианты: Железногорск-Илимский в 172 километрах, где шесть отделений, и Братск в 210 километрах, где их 20. Усть-Кут, до которого 222 километра, насчитывает семь отделений банков. До Иркутска, областного центра, отсюда 637 километров, а Ангарск в 605 километрах располагает 39 отделениями. Братск самый крупный город поблизости, в нём около 246 тысяч жителей, а Железногорск-Илимский, где около 26 тысяч жителей, находится ближе всех.
Разница с Москвой составляет 5 часов, так что девять утра здесь соответствуют четырём утра по московскому времени. Круглосуточных отделений в городе нет, а в выходные работает только одно. Отделения расположены на проспекте Мира, проспекте Дружбы Народов, улице Мечтателей и улице Мира. Почта Банк работает здесь через одно отделение, а отзывы и часы работы по нему стоит смотреть отдельно. Для визита в рабочее время учитывайте и эту разницу. Если отделений здесь окажется мало, ближайшие есть в соседних городах, перечисленных выше.
Большинство вкладов открываются онлайн, поэтому ставка не зависит от города. Сравните ставку, срок и условия: пополнение, снятие, капитализацию.
Да, если доход по всем вкладам за год превысит необлагаемый лимит: 1 млн ₽ × максимальную ключевую ставку года. С превышения удерживается НДФЛ.
АСВ вернёт деньги в пределах 1,4 млн ₽ вместе с процентами в течение 14 дней после отзыва лицензии.


